
Infiltrazioni acqua piovana, assicurazione casa: quando paga
Un temporale, una raffica che rompe il vetro di una finestra, l’acqua che entra in salotto: in un caso così, se la polizza prevede la garanzia giusta, l’assicurazione di norma interviene. Ben diverso è trovare, dopo giorni di pioggia, una macchia di umidità sul soffitto o un gocciolio da una crepa, senza che nulla si sia rotto. Sul tema infiltrazioni acqua piovana e assicurazione casa l’errore più comune è proprio pensare che basti la pioggia. Come spiega un intermediario, è la causa del danno a decidere quale garanzia interviene e se interviene. Per molti la sorpresa arriva solo al momento della denuncia, quando la compagnia spiega che quel tipo di danno non rientra nella copertura. Qui trovate come ragionano di solito i contratti, con esempi presi da singoli prodotti: ogni polizza può essere diversa e la risposta sul vostro caso sta nel testo del vostro contratto.
La pioggia da sola basta per essere risarciti?
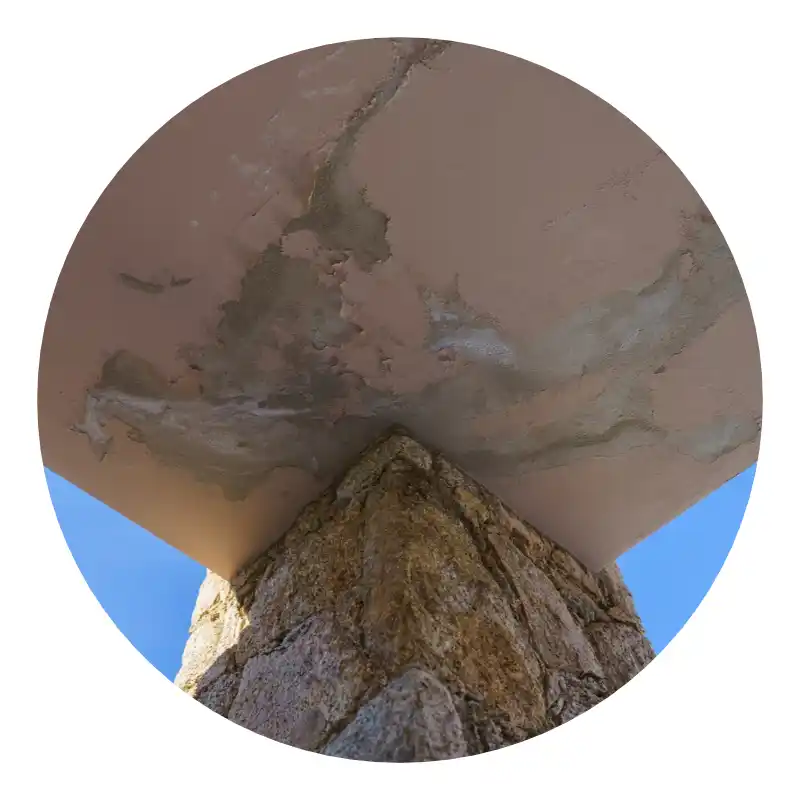
Spesso no. Secondo un intermediario, perché la polizza intervenga serve di solito che l’acqua sia entrata a seguito di una rottura provocata da vento o grandine. L’esempio della finestra va letto così: il danno da acqua è coperto perché è la conseguenza di un evento violento che ha aperto un varco nella casa. La copertura in questione si chiama garanzia eventi atmosferici: è la parte della polizza che tutela dai danni causati da fenomeni come vento forte o grandine, nei limiti e con le definizioni scelte da ciascuna compagnia. Secondo il portale Segugio, inoltre, la polizza non scatta se le condizioni climatiche non sono giudicate straordinarie, come nel caso della semplice precipitazione. Per questo la macchia che compare lentamente su un muro, senza che tetto o infissi abbiano subito danni, di solito resta fuori: per l’assicurazione non è successo nulla di improvviso, c’è solo acqua che ha trovato una strada.
Che differenza c'è tra acqua condotta, eventi atmosferici, alluvione e allagamento?
Sono situazioni diverse, che di solito ricadono in garanzie diverse. Secondo Alleanza, una perdita accidentale da tubatura, un’infiltrazione di acqua piovana e un allagamento da eventi atmosferici possono rientrare in coperture distinte, ciascuna con limiti, franchigie ed esclusioni proprie. L’acqua condotta è la garanzia che riguarda il guasto dell’impianto idrico, per esempio un tubo che si rompe nel muro: non ha a che fare con la pioggia. Il limite, o massimale, è la cifra massima che la compagnia paga; la franchigia è una parte fissa del danno che resta a carico dell’assicurato, mentre lo scoperto è una quota in percentuale; l’esclusione è un caso che il contratto dichiara espressamente non coperto. Anche l’alluvione ha una definizione sua: ANIA riporta quella contrattuale di fuoriuscita d’acqua dalle usuali sponde di corsi d’acqua, bacini, argini o reti di drenaggio artificiale. Secondo Genertel, eventi come alluvioni e terremoti richiedono garanzie specifiche.
Infiltrazioni acqua piovana: cosa copre l'assicurazione casa?
Di solito solo le infiltrazioni causate da una rottura dovuta all’evento coperto. Secondo Genertel, la clausola tipica include le infiltrazioni di acqua piovana solo se derivano dalla rottura di tetto, infissi o pareti provocata dagli eventi assicurati. Tra le esclusioni la stessa compagnia indica gelo, umidità, stillicidio e infiltrazioni non dovute a rotture causate dall’evento atmosferico. Lo stillicidio è il gocciolamento lento e continuo dell’acqua, quello che col tempo segna intonaci e soffitti. Un intermediario aggiunge che di norma non sono coperti i danni da mancata manutenzione, difetti preesistenti, usura, infiltrazioni lente e beni lasciati all’aperto senza protezione; un altro ricorda che pannelli solari, tende e serramenti sono voci spesso escluse o con limiti specifici. In pratica, una tegola spostata da anni o una guaina consumata non diventano un sinistro, cioè un danno da indennizzare, solo perché ha piovuto forte.
Conta la velocità del vento?
Può contare, e il valore va cercato nella propria polizza. Secondo un intermediario, i danni avvenuti sotto una soglia di velocità del vento indicata nel contratto possono non essere considerati evento atmosferico, e questa soglia è spesso fissata tra 80 e 100 km/h. Va detto con chiarezza: è un dato riportato da un intermediario, non una clausola ufficiale valida per tutti. Secondo Mondopolizze non esiste una definizione unica di evento atmosferico: ogni compagnia può includere o escludere eventi specifici. C’è poi un controllo preliminare: la copertura eventi atmosferici è quasi sempre una garanzia accessoria, da aggiungere esplicitamente alla polizza principale, e se nel contratto questa voce non compare, la garanzia non c’è. Genertel suggerisce anche di verificare come la polizza definisce la copertura del tetto, un dettaglio che pesa proprio quando l’acqua entra dall’alto.
Perché far leggere la clausola prima del prossimo temporale
Con l’acqua sul pavimento non è il momento migliore per scoprire cosa prevede il contratto. Leggere prima le condizioni generali permette di capire se la garanzia eventi atmosferici è attiva, come viene definito l’evento, quali beni sono esclusi e se l’acqua condotta copre i guasti dell’impianto. Anche su come e quando denunciare un danno le regole sono scritte nel contratto, e conviene chiarirle con l’agenzia invece di affidarsi al passaparola. Le indicazioni di questo articolo vengono da guide di compagnie e intermediari su singoli prodotti: la risposta sul vostro caso dipende sempre dal testo della vostra polizza. SIDE BY SIDE SRL, come intermediario, può leggere con voi la clausola sulle infiltrazioni, spiegarvi in parole semplici cosa è coperto e cosa no e indicarvi quali garanzie valutare. Portate la vostra polizza casa in agenzia per un controllo: meglio farlo con il cielo sereno.